Ketika Penjualan Meningkat, tetapi Uang di Rekening Brand Justru Menipis
R
Written By
Rommy Rimbarawa
Published On
28 October 2026
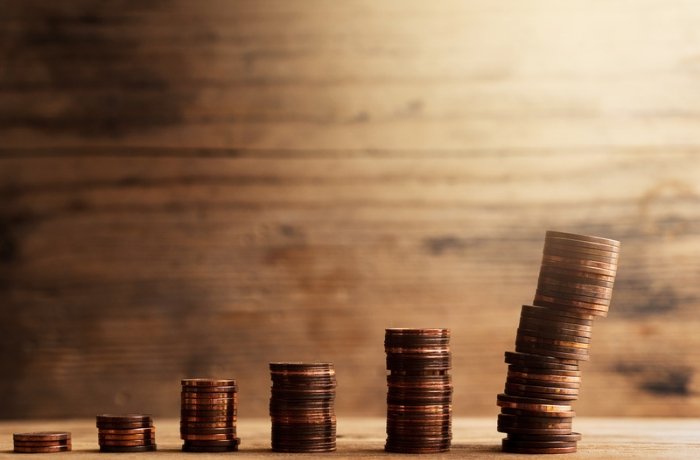
Penjualan kosmetik terus meningkat, tetapi saldo rekening perusahaan justru menyusut. Bagaimana bisnis yang terlihat berkembang bisa kesulitan membayar kewajibannya sendiri?
Bayangkan sebuah brand skincare yang berhasil meningkatkan omzet bulanan dari Rp40 juta menjadi Rp90 juta. Pesanan terus berdatangan melalui marketplace, sementara penjualan dari program affiliate menunjukkan pertumbuhan. Pemiliknya merasa bisnis mulai memasuki fase yang menjanjikan.
Akan tetapi, menjelang akhir bulan, perusahaan kesulitan membayar tagihan produksi berikutnya. Dana yang tersedia tidak sebanding dengan angka penjualan dalam laporan. Situasi ilustratif ini memperlihatkan persoalan yang sering tersembunyi di balik pertumbuhan omzet.
Pemilik brand kemudian memeriksa laporan keuangan dan menemukan beberapa penyebab. Sebagian pembayaran konsumen masih berada dalam proses pencairan platform, sementara biaya iklan telah dibayarkan lebih dahulu. Pada saat bersamaan, tagihan pemasok dan kebutuhan operasional tetap harus dipenuhi.
Penjualan Tercatat, tetapi Uangnya Belum Tersedia
Dalam bisnis kosmetik, transaksi penjualan tidak selalu langsung menambah saldo rekening perusahaan. Penjualan melalui marketplace memiliki mekanisme penyelesaian dan pencairan dana tersendiri. Akibatnya, terdapat jeda antara transaksi tercatat dan uang dapat digunakan.
Dalam bisnis kosmetik, transaksi penjualan tidak selalu langsung menambah saldo rekening perusahaan. Penjualan melalui marketplace memiliki mekanisme penyelesaian dan pencairan dana tersendiri. Akibatnya, terdapat jeda antara transaksi tercatat dan uang dapat digunakan.
Sebagai ilustrasi, perusahaan mencatat penjualan Rp90 juta selama satu bulan. Dari jumlah tersebut, Rp25 juta masih menunggu pencairan, sedangkan Rp20 juta telah digunakan untuk iklan dan promosi. Angka tersebut belum memperhitungkan biaya produksi, komisi, serta pengeluaran operasional lainnya.
Masalah menjadi lebih rumit ketika perusahaan harus membayar biaya sebelum menerima seluruh hasil penjualan. Pembelian kemasan, produksi ulang, dan kegiatan pemasaran membutuhkan dana pada waktu berbeda. Ketidaksesuaian jadwal penerimaan dan pembayaran dapat menimbulkan tekanan likuiditas.
Kondisi ini berbeda dari persoalan produk yang tidak laku atau persediaan berlebihan. Perusahaan mungkin memiliki permintaan yang cukup baik dan tetap mencatat laba secara akuntansi. Meski begitu, keuntungan yang tercatat belum tentu sudah tersedia dalam bentuk kas.
Mengapa Pertumbuhan Membutuhkan Pengelolaan Arus Kas?
Langkah pertama adalah menyusun perkiraan penerimaan dan pengeluaran kas secara mingguan. Pemilik brand perlu mengetahui kapan dana penjualan diperkirakan cair dan kapan kewajiban harus dibayar. Informasi tersebut membantu mengidentifikasi periode ketika saldo berpotensi tidak mencukupi.
Langkah pertama adalah menyusun perkiraan penerimaan dan pengeluaran kas secara mingguan. Pemilik brand perlu mengetahui kapan dana penjualan diperkirakan cair dan kapan kewajiban harus dibayar. Informasi tersebut membantu mengidentifikasi periode ketika saldo berpotensi tidak mencukupi.
Perusahaan juga perlu memisahkan laporan omzet dari laporan arus kas. Omzet menunjukkan aktivitas penjualan, sedangkan arus kas memperlihatkan uang yang benar-benar masuk dan keluar. Keduanya harus dibaca bersama sebelum menentukan anggaran promosi atau produksi berikutnya.
Dalam ilustrasi tersebut, pemilik brand akhirnya menyesuaikan jadwal belanja iklan dengan proyeksi pencairan dana. Rencana produksi berikutnya dibicarakan lebih awal bersama perusahaan maklon. Tujuannya menyelaraskan kebutuhan persediaan dengan kemampuan pembayaran yang tersedia.
Cadangan kas operasional juga menjadi pertimbangan penting ketika penjualan mulai berkembang. Perusahaan perlu memperhitungkan pengeluaran rutin, kewajiban kepada pemasok, dan kemungkinan keterlambatan penerimaan dana. Besarnya cadangan disesuaikan dengan karakteristik serta risiko bisnis.
Kasus ini menunjukkan bahwa pertumbuhan omzet tidak otomatis memperkuat kondisi keuangan. Bisnis dapat berkembang secara penjualan sekaligus mengalami tekanan pembayaran. Karena itu, keputusan ekspansi perlu mempertimbangkan waktu perputaran uang, bukan hanya besarnya transaksi.
Penjualan yang meningkat adalah peluang, tetapi ketersediaan kas menentukan kemampuan perusahaan menjalankan operasionalnya. Pemilik brand perlu memahami kapan pendapatan benar-benar diterima dan kapan kewajiban jatuh tempo. Pertumbuhan yang sehat membutuhkan keduanya berjalan seimbang. [][Rommy Rimbarawa/MYK]
Penulisan artikel ini dibantu AI dan telah melewati proses kurasi Redaksi.